作者:Ekko an 来源:Tiger Research 翻译:善欧巴,金色财经
过去一年,数字资产托管市场快速扩张。欧洲依据 MiCA 获得牌照的托管机构数量从50家增至230家,增长超过四倍。
托管按所持资产规模的比例收费,这限制了它的增长空间;允许机构管理并投资这些资产的信托服务,正成为下一阶段。
历史上,保管箱公司曾从安全保管扩展至遗产管理和抵押品管理,道富银行后来从托管走向投资管理。类似的路径正在数字资产领域重演。
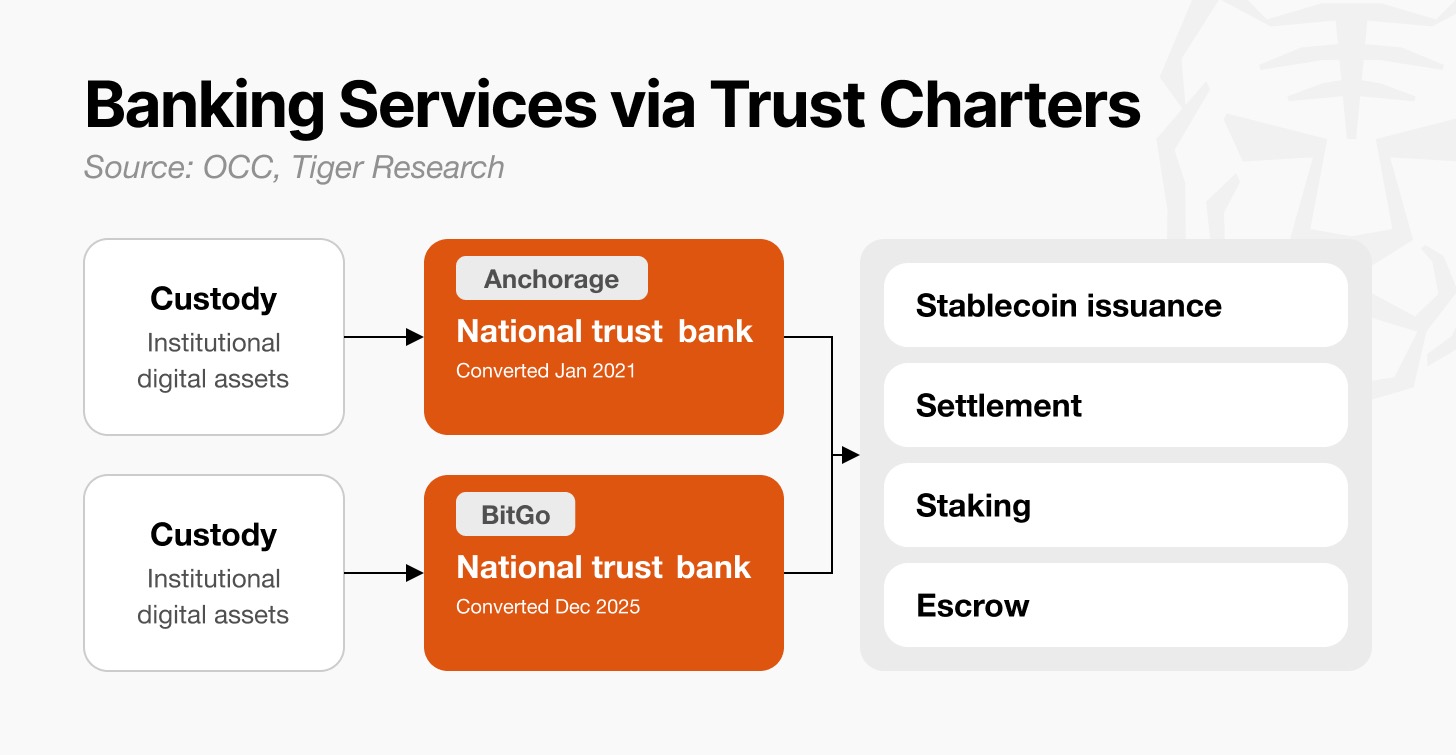
Anchorage 与 BitGo 正扩展到稳定币发行与结算,Agora 与 Catena 则在推进投资顾问和资产管理,四家都在使用或申请国民信托银行牌照以扩展服务。
托管机构的竞争力,未来更多取决于能向客户提供哪些增值服务,而非托管的资产规模。
一年前,Tiger Research 在《你可能忽略的托管行业增长》报告中提出,托管是数字资产行业的核心基础设施。不过在当时,负责持有和管理资产的托管服务并未受到太多关注。
过去一年,进入加密托管市场的公司数量大幅增加。在欧洲,依据欧盟全面加密框架 MiCA(加密资产市场法规)获得牌照的托管机构从50家增至230家,增长超过四倍。大型全球金融机构也在入场:渣打银行收购了一家专业托管公司,花旗集团则宣布计划在一年内进入该市场。
这一变化反映了链上资产的稳步增长。据 RWA.xyz 数据,代币化现实世界资产(RWA)仅今年就增长85%,规模约398亿美元。稳定币在2025年一年内增长超过50%,规模突破3000亿美元,此后基本维持在该水平。代币化资产和稳定币都需要将底层资产交由托管持有,托管需求因此随之增长。
不过,这些公司入场并不只是为了做托管。托管收入主要来自按所持资产规模收取的费用,这限制了增长空间。因此,公司正以既有的托管客户关系为起点,向信托服务延伸,以改善盈利能力。
企业关注托管,短期是为了抓住上升的托管需求;长期则把它当作基础,向信托服务等高价值业务延伸。
托管与信托服务经常被混淆。两者都涉及持有客户资产,但提供方的责任并不相同。
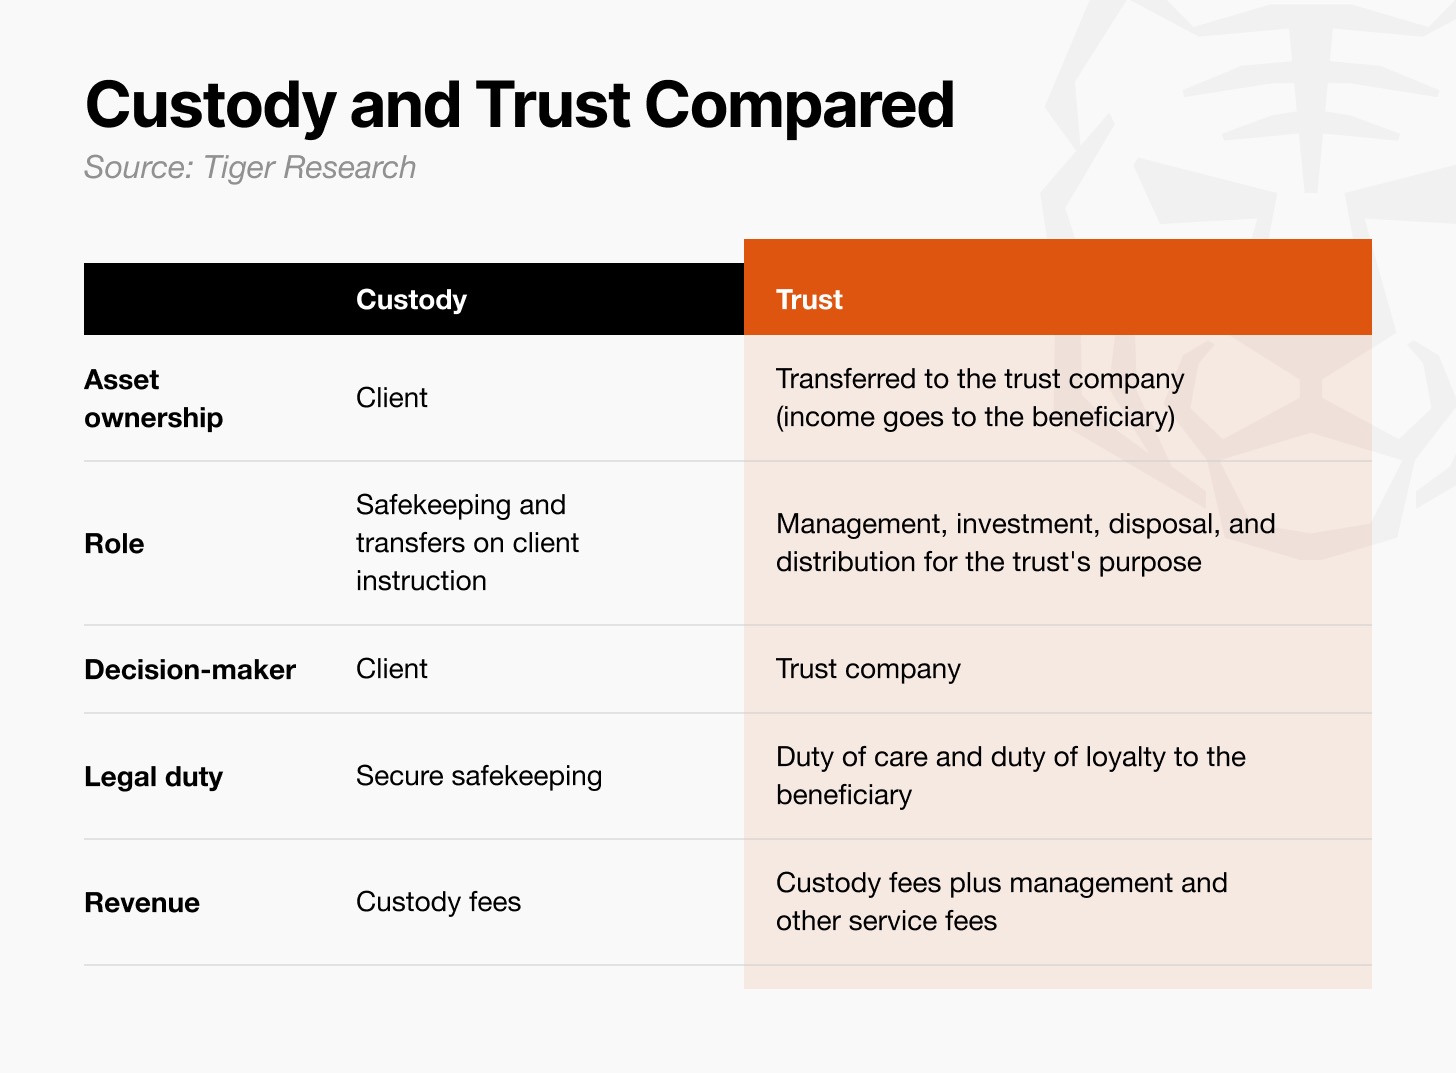
托管是代客户持有资产的服务。客户仍是资产所有者,托管方的职责仅限于安全保管。信托则不同:客户(委托人)将资产转移给信托公司(受托人),由信托公司按照信托目的对资产进行管理、投资和处置。
这些资产产生的收益,归属于客户指定的人(受益人)。信托公司的运作方式,很像受托管理家族财富的人:负责投资,并按约定时间把资产分配给家族成员。由于信托公司对资产自行决策,它在法律上有义务将受益人利益放在首位。
两者都涉及持有客户资产,但托管侧重安全保管,信托服务侧重管理与投资。
到目前为止,多数数字资产托管服务都集中在安全持有资产上。在市场早期,托管需求主要来自现货和期货交易,这类需求并不需要复杂的管理架构。但随着基于现实世界资产(RWA)的金融产品日益普及,对能够执行投资指令、管理复杂投资结构的信托职能的需求快速上升。
这一变化与传统金融的发展轨迹高度相似。19世纪60年代美国内战期间,政府债券发行量扩大,对有价证券安全保管的需求急剧上升。此后,随着基金等集合投资工具出现,托管业务逐渐成长为专业化的信托行业。
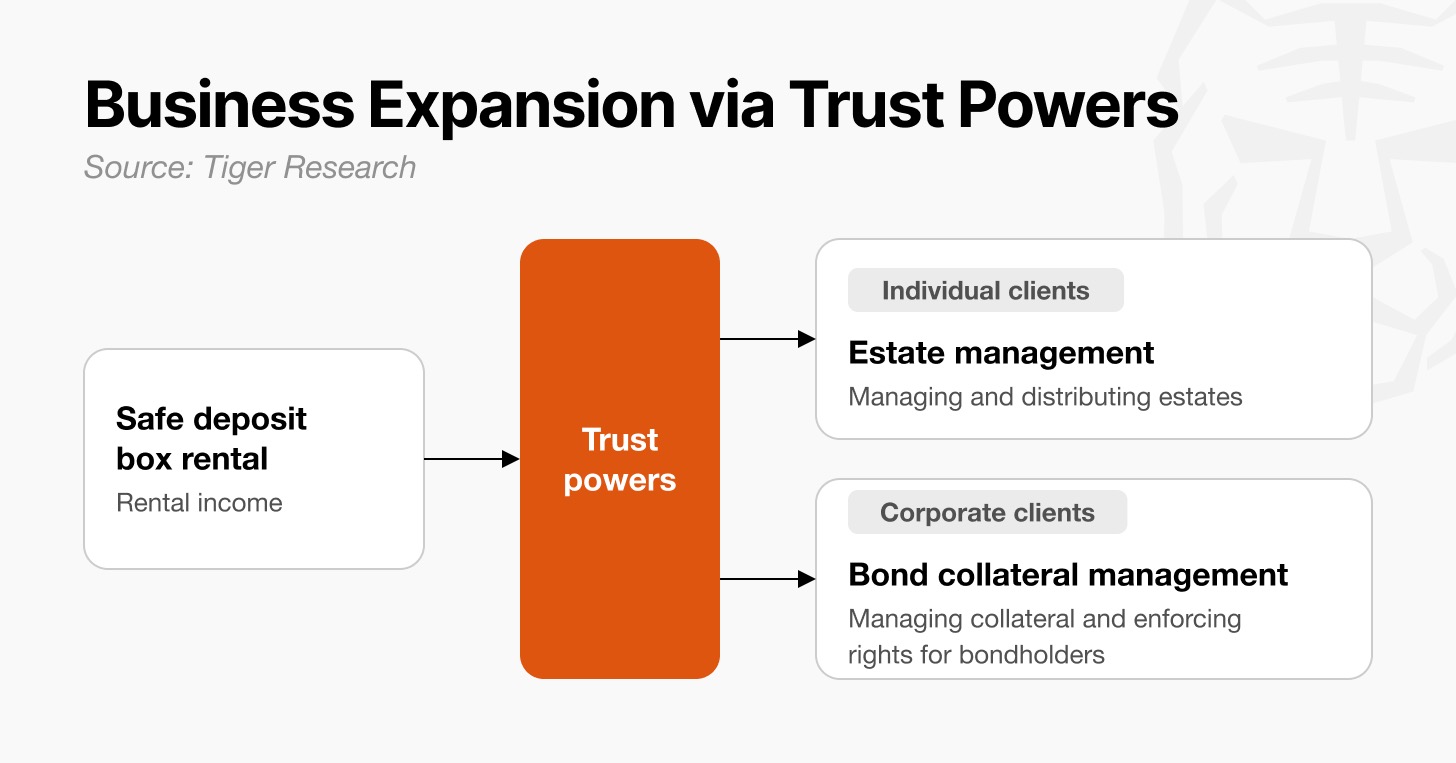
波士顿和罗切斯特的保管箱公司,是起步于安全保管、随后扩展至信托服务的典型案例。两家公司最初都通过向客户出租保管箱赚取租金。在取得信托资质后,它们将业务扩展到管理个人遗产和公司债券抵押品。
它们能够扩张,是因为客户面临的问题仅靠保管箱无法解决。在获得提供信托服务的权限后,这些保管箱公司才有能力回应客户的这些额外需求。
对个人客户而言,问题出在继承。客户去世后,保管箱中的有价证券需要清点并分配给继承人,但只出租保管箱的公司无权这样做。有了信托权限,保管箱公司便可以负责管理并分配客户身后的财产。
一种典型的安排是:将遗产用于投资,先向在世配偶支付终身收益,配偶去世后再把本金移交给子女。
对公司客户而言,问题出在债券抵押品管理。企业向众多投资者发债时,需要有主体代表债券持有人管理抵押品,并在违约时维护他们的权利。信托公司承接了这项工作,而债券持有人各自处理此事相当困难。
1883年,波士顿这家公司担任受托人,为 American Rapid Telegraph 300万美元的债券发行管理抵押品;当利息未能支付时,它代表债券持有人申请对抵押品行使抵押权。
这些历史案例说明,保管箱公司是在一套受信任的保管体系之上叠加法律权限,承接客户自身难以处理的工作,从而实现了增长。
那些信任这些公司保管资产的客户,也愿意让它们来管理这些资产。信托权限让公司获得了管理遗产和处理抵押品的法律授权,而它们把在保管业务中积累的能力,用在了客户的下一个难题上。
托管机构同样可以通过解决客户尚未被满足的类似需求来实现增长。这意味着不仅要看托管资产规模增长了多少,还要看持有这些资产的客户还有哪些需求。
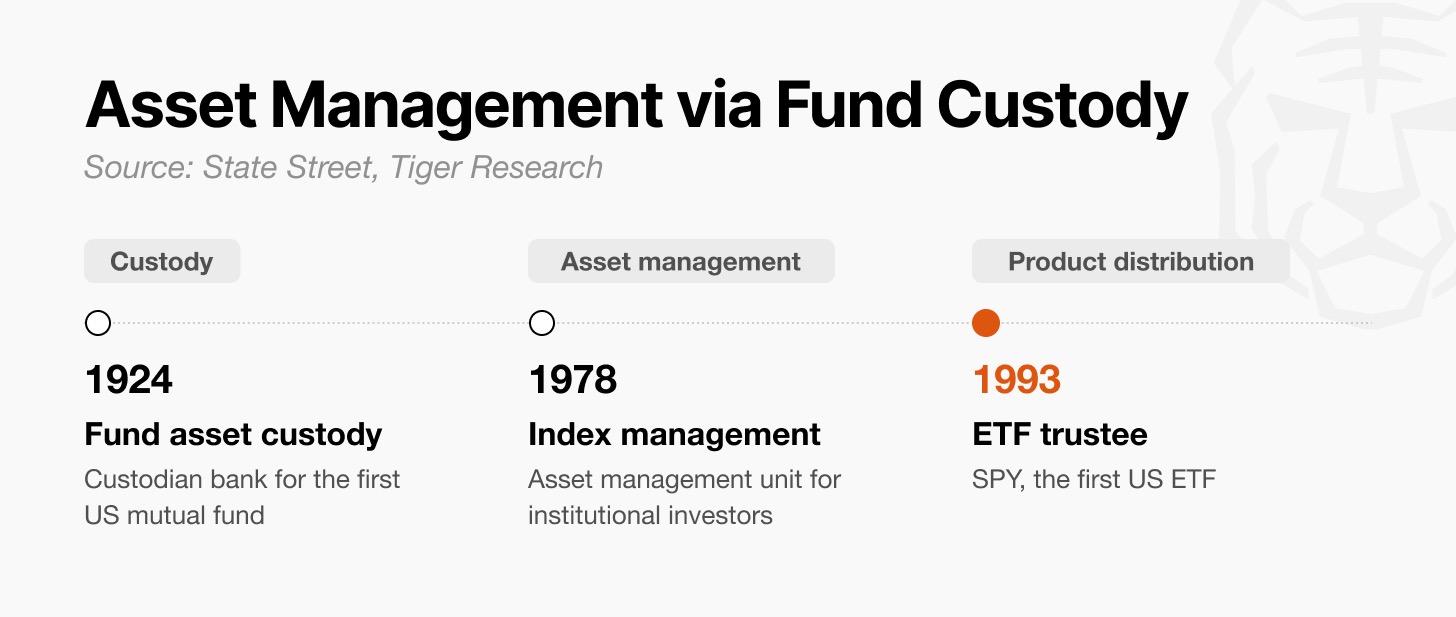
道富银行(State Street)是从持有基金资产走向直接管理资产的典型。1924年,它成为美国第一只共同基金的托管银行;1978年,它为机构投资者设立了资产管理业务。在保管其他机构管理的资产之后,道富开始赚取属于自己的投资管理费。
同时经营托管与资产管理,让公司能够向客户提供更多服务:客户可以在同一集团内完成资产保管与管理,公司也能向已使用其托管服务的客户销售投资产品。也就是说,增长不只靠开发新客户,也靠向既有客户提供更多服务。
其第一块资产管理业务,同样是从既有能力延伸出来的服务。道富最初聚焦指数管理和现金管理。指数管理尤其需要按指数买入资产、处理交易并维护持仓记录的能力,而这些正是它作为托管银行一直在做的事。
此后,公司不断扩大产品的客户基础。1993年,它与美国证券交易所合作推出美国第一只 ETF——SPY,把原本只提供给机构的指数管理能力,做成个人可以在交易所便捷买卖的产品。业务由此从托管走向资产管理,再从资产管理走向产品分销。
道富把处理基金资产交易、结算和记录保存的经验用于指数管理,随后又通过推出 ETF,把客户基础扩展到个人投资者。
数字资产托管机构同样可以从自己持有的资产和已经服务的客户中找到下一块业务:观察客户在安全保管之外还想要什么,先加上自己最有条件提供的服务。帮助客户把资产用起来,与做大托管规模同样重要。
数字资产托管机构正在走出单纯的安全保管,向信托服务扩张。它们在申请或已经取得信托牌照,并扩大向客户提供的服务与产品。
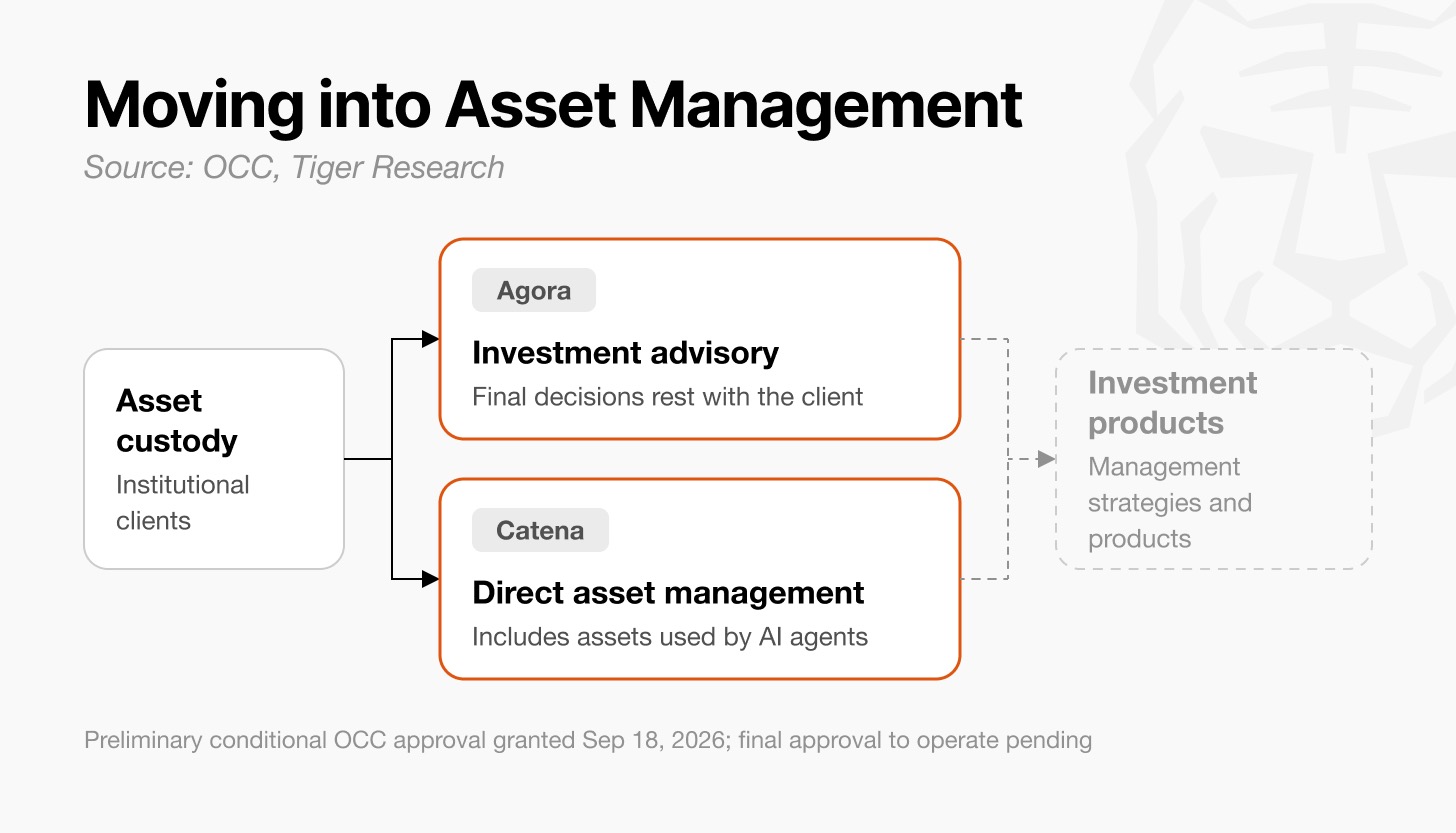
代表性案例是 Anchorage、BitGo、Agora 和 Catena。Anchorage 与 BitGo 正扩展到稳定币发行与结算,Agora 与 Catena 则在准备提供投资顾问与资产管理服务。方向不同,但四家都在从所持资产中寻找新的收入来源。
保管箱公司曾从安全保管扩展到遗产和抵押品管理。在数字资产领域,Anchorage Digital 和 BitGo 走的是同一条路。两家公司都从为机构持有数字资产起步,如今则提供客户让这些资产投入运作所需的金融服务。
两家公司都具备提供信托服务与托管的资质。Anchorage 于2021年1月、BitGo 于2025年12月,从州特许信托公司转为由美国货币监理署(OCC)监管的国民信托银行。
此后,它们的业务从机构的比特币和以太坊产品,拓展到 RWA 和稳定币。通过信托银行及关联机构,它们在托管之外增加了交易、结算、抵押借贷和质押服务。在稳定币领域,它们还直接担任发行方,负责发行、赎回与储备管理。
它们的竞争对手已不再局限于其他托管机构。由于已经拥有客户基础和数字资产交易处理经验,它们也能与正在进入加密业务的传统银行争夺机构客户。
随着机构比特币与以太坊产品、RWA 和稳定币市场扩大,它们提供传统银行金融服务的机会也随之增加。
两家公司的规模已经大到足以在数字资产领域与传统银行争夺客户。
它们的竞争优势在于已经拿下的机构客户,以及处理数字资产金融业务的经验。在传统银行扩张加密业务的同时,这两家公司可以先行为既有客户处理交易、结算和融资,从而确立位置。
等银行真正进入这一市场时,Anchorage 和 BitGo 可能已经站稳主要竞争者的位置。
正如保管箱公司经由信托服务成长起来,这两家公司也正从托管专营机构,成长为为机构提供数字资产金融服务的公司。
通过托管与信托服务成长起来的公司,最终可能成为全球性银行。如果世界任何地方的客户都能把数字资产存入它们那里,并便捷地获得所需金融服务,这些公司就可能像本地银行一样被使用。
道富把持有基金资产的经验用于资产管理,后来又通过 ETF 扩大客户基础。Agora 与 Catena 同样在准备为托管加上投资顾问与资产管理,从替客户保管资产,走向就投向与投资方式提供建议。
2026年9月18日,两家公司都获得 OCC 的国民信托银行设立初步有条件批准。它们仍需满足包括资本和运营在内的开业条件,并取得最终批准后才能开始运营。
因此,它们通过信托银行开展的投资顾问和资产管理业务仍处于筹备阶段,尚未到可以评估收入或业绩的程度。
获批后,Agora 计划向把资产托管在其处的机构客户推荐投资机会与收益来源,最终投资决策仍由客户作出。Catena 计划按与客户约定的条件直接管理资产,同时管理 AI 代理代表企业使用的资产。路径不同,但目标都是为托管叠加投资顾问或资产管理。
它们的早期动作之所以重要,是因为在数字资产管理中,先于他人理解市场并建立策略,本身就是竞争优势。
在 DeFi 中,通过出借资产、提供流动性和组合多项服务来获取收益的方式与传统金融不同,理解收益从何而来、承担哪些风险需要时间。这也是为什么即便在传统金融有丰富资产管理经验的公司,若不先积累相应专长,也很难进入这一市场。
如果 Agora 与 Catena 早早分析投资机会、准备管理策略,就有可能领先于更晚进入的金融机构。一旦开始运营并积累业绩与风险管理的记录,这一差距还可能扩大。
如果两家公司在传统金融机构之前建立起数字资产管理经验,就可能借此在市场上取得明显领先;若随后推出散户易于参与的产品,规模甚至可能成长到与传统资产管理公司抗衡。
安全持有数字资产是托管机构的核心职能。未来,托管机构的竞争将越来越多地体现在安全保管之外的服务上。随着 DeFi 和 RWA 市场成长,客户希望把资产用于投资、充当抵押品并进行交易。
代币化国债基金是一例。投资者不仅可以持有基金获取收益,还能把它作为抵押品借入稳定币,再投向其他资产,让同一笔资产服务多笔金融交易。对金融机构而言,帮助客户以更多方式使用既有产品,与创造新产品同样重要。
这也给托管机构留出了扩张空间。机构要用数字资产进行投资和交易,除安全保管外还需要资产划转、结算和抵押品管理。已经持有资产、又能承接这些工作的托管机构,可以在其机构客户的金融交易中扮演更重要的角色。
信托服务正是承接这些资产管理与投资的一种方式。信托公司可以按照客户目标和信托条款,对资产进行管理、投资和分配。
像上述公司那样,通过信托银行和关联机构扩展服务,托管机构有可能成长为提供部分传统银行、证券公司和资产管理机构服务的公司。
不过,仅靠取得牌照并不能带来增长。托管机构需要搭建客户需要的服务、安全管理资产,并以实际业绩赢得信任。率先积累数字资产管理经验与交易经验的托管机构,还可能相对传统金融机构取得优势。
一年前,市场关注的是托管行业自身的增长;现在的问题变成:持有这些资产的公司接下来能做什么。未来一年,可能正是那些筹备信托服务的公司推出服务、争夺客户的时点。如果托管成为基础门槛,那么托管机构借助信托牌照在其上叠加的服务,将决定下一阶段谁领先。
转载请注明:果米财情 » 快讯 » 加密信托服务:加密行业的下一个决定性篇章
本文仅代表作者观点,不代表果米财情立场。
本文系作者授权发表,未经许可,不得转载。
金色Web3.0日报 | ICE联手Trade.xyz推美国永续合约
加密信托服务:加密行业的下一个决定性篇章
币安热钱包遭攻击 Polymarket第三方服务商被入侵
慢雾CISO建议围绕私钥泄露链路及异常提币工具排查币安被盗事件
币圈史上最大被盗案发生在今晨:币安10.30事件始末
币安黑客正将超10亿美元ETH转移至新钱包,或准备通过混币器清洗
OKX Star:呼吁共建行业级安全标准,反对安全成为竞争领域
美媒披露万斯致伊朗信件细节:抛出直接谈判提议,伊斯坦布尔或多哈或成会晤地点
币安黑客开始出售STRK,两交易者STRK空单合计浮盈446万美元
ChatGPT Pro所有档位额度 官宣翻倍
金色Web3.0日报 | ICE联手Trade.xyz推美国永续合约
2026-10-30加密信托服务:加密行业的下一个决定性篇章
2026-10-30币安热钱包遭攻击 Polymarket第三方服务商被入侵
2026-10-30慢雾CISO建议围绕私钥泄露链路及异常提币工具排查币安被盗事件
2026-10-30币圈史上最大被盗案发生在今晨:币安10.30事件始末
2026-10-30币安黑客正将超10亿美元ETH转移至新钱包,或准备通过混币器清洗
2026-10-30OKX Star:呼吁共建行业级安全标准,反对安全成为竞争领域
2026-10-30美媒披露万斯致伊朗信件细节:抛出直接谈判提议,伊斯坦布尔或多哈或成会晤地点
2026-10-30币安黑客开始出售STRK,两交易者STRK空单合计浮盈446万美元
2026-10-30ChatGPT Pro所有档位额度 官宣翻倍
2026-10-30